
Cập nhật: 04/11/2026
Từ ngày 01/7/2026, việc bán nhà đất của cá nhân áp dụng Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP hướng dẫn. Mức thuế vẫn là 2% trên giá chuyển nhượng, nhưng cách xác định giá tính thuế, điều kiện miễn thuế nhà ở duy nhất và cách tính cho tài sản đồng sở hữu đã được quy định cụ thể hơn. Bài viết này của theai tóm tắt những điểm người bán, người mua cần nắm trước khi ký hợp đồng.
Thuế TNCN khi bán nhà đất năm 2026 là bao nhiêu?
Theo Điều 14 (cá nhân cư trú) và Điều 24 (cá nhân không cư trú) của Luật Thuế TNCN 109/2025/QH15, thuế đối với thu nhập từ chuyển nhượng bất động sản được tính bằng giá chuyển nhượng nhân với thuế suất 2%. Các quy định về chuyển nhượng bất động sản của luật này có hiệu lực từ 01/7/2026.
Như vậy, thuế không tính trên phần lãi và cũng không phụ thuộc thời gian nắm giữ. Dù bán lời hay lỗ, nếu không thuộc diện miễn thì người bán vẫn phải nộp 2% trên giá chuyển nhượng.
Thu nhập tính thuế được xác định tại thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định pháp luật, hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản.
Giá chuyển nhượng để tính thuế được xác định thế nào?
Căn cứ chính là giá ghi trên hợp đồng tại thời điểm chuyển nhượng. Tuy nhiên, nếu hợp đồng không ghi giá hoặc ghi thấp hơn giá do Nhà nước quy định, cơ quan thuế sẽ xác định lại như sau:
- Chỉ chuyển nhượng quyền sử dụng đất: tính theo Bảng giá đất và hệ số điều chỉnh (nếu có) do UBND cấp tỉnh ban hành.
- Đất có nhà, công trình: phần đất tính theo Bảng giá đất; phần nhà, công trình tính theo giá tính lệ phí trước bạ do UBND cấp tỉnh quy định. Nơi chưa có quy định thì dùng suất vốn đầu tư hoặc giá trị còn lại theo hướng dẫn của Bộ Xây dựng.
- Nhà, công trình hình thành trong tương lai (kể cả góp vốn): xác định theo tỷ lệ góp vốn trên tổng giá trị hợp đồng nhân với giá tính lệ phí trước bạ công trình do UBND cấp tỉnh quy định.
Điều này có nghĩa “ghi giá thấp để giảm thuế” thường không có tác dụng, vì giá tính thuế sẽ bị nâng lên bằng giá Nhà nước. Ngược lại, ghi sai giá thực tế còn khiến các bên gặp rủi ro khi có tranh chấp. Bạn có thể xem thêm cách bảng giá đất được điều chỉnh trong bài Sửa Luật Đất đai: bảng giá đất 3 năm hay 5 năm một lần.
Ví dụ tính thuế (giả định)
| Tình huống giả định | Giá tính thuế | Thuế TNCN 2% |
|---|---|---|
| Hợp đồng ghi 2,8 tỷ, cao hơn giá Nhà nước | 2,8 tỷ đồng | 56 triệu đồng |
| Hợp đồng ghi 2,5 tỷ, giá đất + nhà theo quy định của tỉnh là 3 tỷ | 3 tỷ đồng | 60 triệu đồng |
| Hai người đồng sở hữu căn 4 tỷ, không có giấy tờ chia phần | Mỗi người 2 tỷ đồng | 40 triệu đồng/người |
| Nhà ở duy nhất, đủ mọi điều kiện miễn | – | Được miễn |
Khi nào được miễn thuế TNCN khi bán nhà đất?
Nghị định 253/2026/NĐ-CP (ban hành 30/6/2026, hiệu lực 01/7/2026) liệt kê các khoản thu nhập được miễn thuế. Với bất động sản, có hai nhóm đáng chú ý:
- Chuyển nhượng, thừa kế, tặng cho giữa người thân: vợ với chồng; cha mẹ đẻ, cha mẹ nuôi với con; cha mẹ chồng, cha mẹ vợ với con dâu, con rể; ông bà với cháu; anh chị em ruột với nhau. Tài sản phân chia khi ly hôn theo thỏa thuận hoặc theo bản án của tòa cũng được miễn.
- Chuyển nhượng nhà ở, đất ở duy nhất tại Việt Nam, nếu đáp ứng đủ các điều kiện dưới đây.
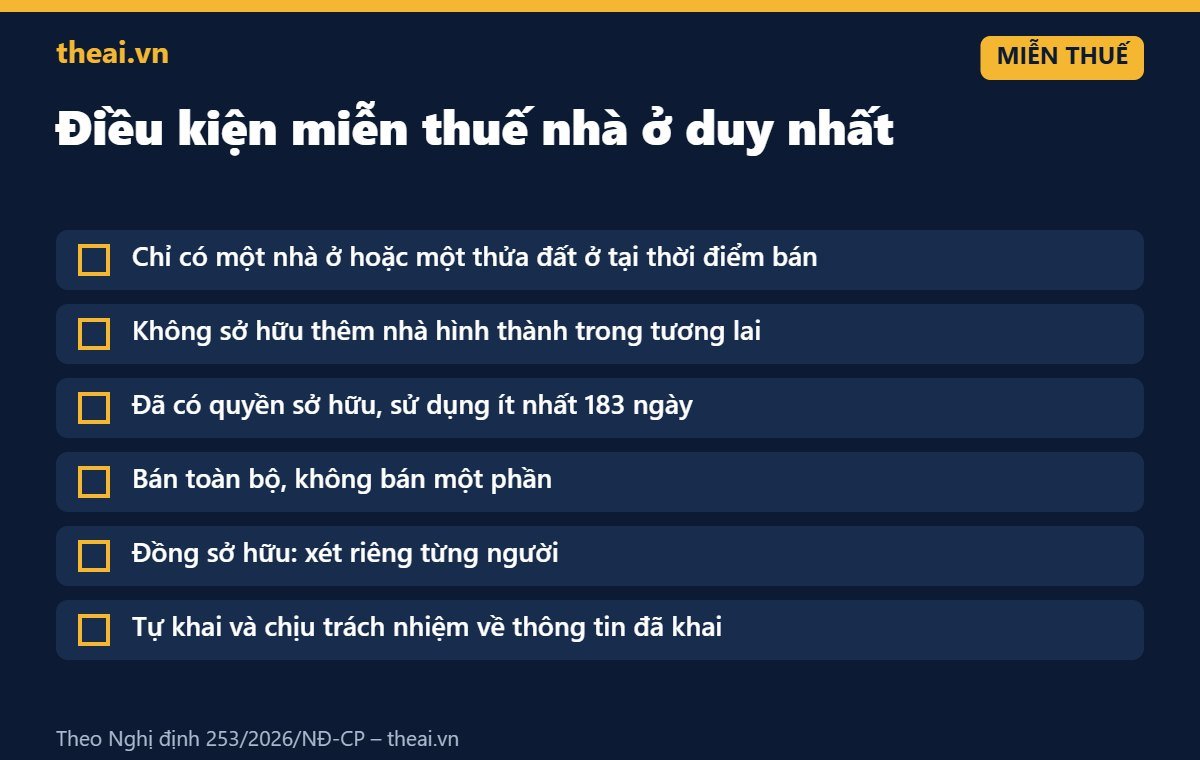
Điều kiện “nhà ở duy nhất” cần lưu ý
- Tại thời điểm bán, người bán chỉ có một nhà ở hoặc một thửa đất ở. Nếu đang sở hữu thêm nhà, kể cả nhà ở hình thành trong tương lai, thì không được miễn.
- Đã có quyền sở hữu, sử dụng ít nhất 183 ngày tính đến thời điểm chuyển nhượng. Ngày tính là ngày cấp Giấy chứng nhận; trường hợp cấp đổi, cấp lại thì tính theo ngày cấp lần đầu.
- Phải chuyển nhượng toàn bộ nhà, đất. Bán một phần thì phần đó không được miễn.
- Không áp dụng cho nhà ở, công trình hình thành trong tương lai.
- Người bán tự khai và chịu trách nhiệm. Khai sai có thể bị truy thu thuế và xử phạt.
Người đang mua nhà trên giấy cần đặc biệt lưu ý điểm thứ nhất: hợp đồng mua căn hộ hình thành trong tương lai cũng được tính là “có thêm nhà”. Xem thêm quyền lợi của nhóm khách hàng này tại bài Sửa Luật Kinh doanh bất động sản: người mua nhà trên giấy cần biết gì?.
Nhà đất đồng sở hữu tính thuế ra sao?
Theo hướng dẫn tại Nghị định 253/2026/NĐ-CP, nghĩa vụ thuế được xác định riêng cho từng người theo tỷ lệ sở hữu. Tỷ lệ này chứng minh bằng giấy tờ hợp pháp như thỏa thuận góp vốn ban đầu, di chúc, quyết định phân chia của tòa án. Nếu không có giấy tờ, phần của mỗi người được tính bình quân.
Điều kiện miễn thuế nhà ở duy nhất cũng xét riêng từng người. Ví dụ, hai anh em cùng đứng tên một căn nhà, người anh không còn nhà nào khác còn người em đã có căn hộ riêng: khi bán, chỉ phần của người anh có thể được miễn. Các đồng sở hữu có thể ủy quyền cho một người khai, nộp thay.
Hồ sơ và các bước khai, nộp thuế
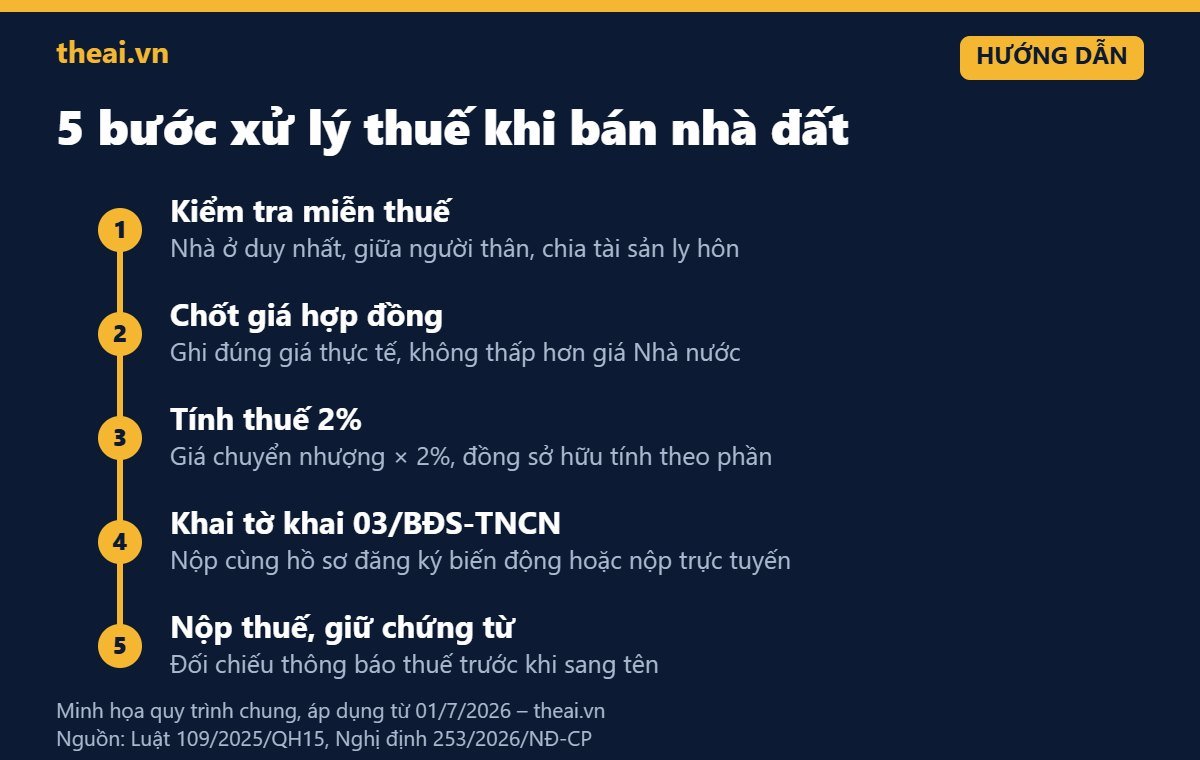
Hồ sơ khai thuế gồm tờ khai thuế TNCN mẫu 03/BĐS-TNCN, bản sao hộ chiếu (với người không có quốc tịch Việt Nam) và các giấy tờ liên quan, theo thủ tục được Bộ Tài chính công bố tại Quyết định 216/QĐ-BTC năm 2026. Với bất động sản hình thành trong tương lai hoặc chuyển nhượng phần vốn góp, hạn khai là ngày thứ 10 kể từ ngày hợp đồng hoặc việc góp vốn có hiệu lực. Các trường hợp khác nên hỏi văn phòng đăng ký đất đai hoặc cơ quan thuế nơi có nhà đất ngay khi ký hợp đồng để không bị nộp chậm.
Bên mua thường nộp thêm lệ phí trước bạ (0,5% giá tính lệ phí). Từ 15/8/2026 đến hết 28/02/2027, theo Thông tư 117/2026/TT-BTC triển khai Nghị quyết 66.22/2026/NQ-CP, người nhận chuyển nhượng nhà đất có tài khoản định danh điện tử mức 2 và đã tích hợp đủ 5 loại giấy tờ cơ bản trên VNeID được giảm 10% lệ phí trước bạ (tối đa không quá 5 lần mức lương cơ sở).
Việc nên làm trước khi ký hợp đồng mua bán
- Tra cứu giá đất theo Bảng giá đất của tỉnh để ước tính trước số thuế thực tế.
- Người bán tự kiểm tra điều kiện miễn thuế: còn nhà nào khác không, kể cả hợp đồng mua nhà trên giấy; Giấy chứng nhận cấp lần đầu ngày nào.
- Ghi đúng giá giao dịch thực tế trên hợp đồng; thỏa thuận rõ bên nào nộp thuế TNCN, bên nào nộp lệ phí trước bạ.
- Với tài sản đồng sở hữu, chuẩn bị giấy tờ chứng minh tỷ lệ sở hữu và văn bản ủy quyền (nếu có).
- Bên mua kiểm tra tài khoản VNeID mức 2 để tận dụng mức giảm lệ phí trước bạ còn hiệu lực đến 28/02/2027.
- Nếu dùng vốn vay để mua, tính cả thuế phí vào dòng tiền; tham khảo bài Lãi suất thả nổi vay mua nhà lên 13–15%: người đang vay nên làm gì?.
Bài viết mang tính thông tin chung, không thay thế tư vấn pháp lý, thuế cho từng giao dịch. Nếu bạn đang chuẩn bị mua bán nhà đất và cần kiểm tra pháp lý, ước tính chi phí giao dịch, hãy liên hệ đội ngũ theai để được hỗ trợ.
Nguồn tham khảo
- Cổng TTĐT Chính phủ – Quy định thuế TNCN đối với thu nhập từ chuyển nhượng bất động sản (Luật 109/2025/QH15)
- Báo Chính phủ – Trường hợp nào được miễn thuế TNCN khi chuyển nhượng bất động sản? (Nghị định 253/2026/NĐ-CP)
- Đại biểu Nhân dân – Cách tính thuế chuyển nhượng bất động sản mới nhất (22/9/2026)
- Luật sư Việt Nam – Cách xác định thuế TNCN nhà đất đồng sở hữu (02/11/2026)
- CPA HCM – Thuế TNCN khi chuyển nhượng bất động sản từ 01/7/2026, thủ tục khai thuế
- LuatVietnam – Thông tư 117/2026/TT-BTC: miễn, giảm phí, lệ phí cho công dân có VNeID mức 2
Nguồn được kiểm tra ngày 03/11/2026.
Ảnh đại diện: ngocchat1014 / Wikimedia Commons (CC BY 3.0, đã cắt khung và chỉnh màu nhẹ). Ảnh mang tính minh họa bối cảnh, không phải hình ảnh của dự án cụ thể nào trừ khi ghi rõ.