
Cập nhật: 03/11/2026
Nhiều người vay mua nhà từ giai đoạn 2024–2025 đang bước vào kỳ hết ưu đãi, khi lãi suất thả nổi phổ biến ở mức 13–15%/năm. Trong bài này, theai tổng hợp số liệu mới nhất, giải thích cách lãi thả nổi được tính và gợi ý các bước cụ thể để người đang vay giảm áp lực trả nợ.
Lãi suất vay mua nhà đang ở mức nào?
Theo số liệu Ngân hàng Nhà nước (NHNN) công bố cuối tháng 10, lãi suất cho vay bình quân bằng đồng Việt Nam của nhóm ngân hàng thương mại nhà nước và cổ phần trong tháng 9/2026 là 8,4–10,9%/năm, tăng 0,2 điểm phần trăm so với tháng 8. Đây là mức bình quân cho mọi khoản vay, còn vay mua nhà thường cao hơn.
Với riêng vay mua nhà, Hội Môi giới Bất động sản Việt Nam (VARS) ghi nhận nhiều ngân hàng đưa ra lãi ưu đãi khoảng 8,5–11%/năm; hết ưu đãi, lãi thả nổi có thể lên 13–15%/năm tùy ngân hàng. Một khảo sát báo chí giữa tháng 10/2026 cho thấy biên độ khá rộng: có ngân hàng quanh 10–11%, có nơi từ 12% và có nơi tới 15%/năm.
Điểm đáng chú ý là nhiều người được ưu đãi chỉ khoảng 5,5–6,7%/năm trong 12–24 tháng đầu (giai đoạn 2024–2025). Khi chuyển sang thả nổi, lãi suất có thể tăng gấp đôi, kéo số tiền trả hằng tháng tăng vọt.
Vì sao lãi suất chưa hạ nhanh?
- Tín dụng bất động sản tăng mạnh ở nhóm doanh nghiệp: tính đến 31/8/2026, dư nợ đạt khoảng 5,21 triệu tỷ đồng, tăng 9,49% so với cuối 2025; trong đó cho vay kinh doanh bất động sản tăng 19,59%, còn cho vay mua nhà để ở chỉ tăng 1,02%.
- Lãi suất huy động kỳ hạn dài vẫn ở mức cao (bình quân 7,4–8,2%/năm với kỳ hạn trên 24 tháng trong tháng 9/2026), khiến chi phí vốn của ngân hàng lớn.
- Lãi thả nổi thường được tính bằng lãi suất tham chiếu (ví dụ lãi tiết kiệm 12 tháng) cộng biên độ cố định, nên phải chờ lãi huy động giảm thì lãi vay mới giảm theo.
Tín hiệu mới: NHNN yêu cầu giảm lãi suất
Ngày 21/10/2026, NHNN ban hành Công văn 9736/NHNN-CSTT yêu cầu các ngân hàng giảm lãi suất huy động bình quân của giao dịch mới, kỳ hạn từ 6 tháng trở lên, tối thiểu 0,5%/năm trong những tháng cuối năm 2026. Nhiều ngân hàng đã công bố giảm lãi huy động 0,5–0,7%/năm và triển khai gói giảm lãi cho vay 1,5–2%/năm, nhưng chủ yếu dành cho sản xuất kinh doanh và lĩnh vực ưu tiên.
Theo một chuyên gia tài chính được Tiền Phong dẫn lời, lãi cho vay thường chỉ điều chỉnh tương ứng sau khoảng 3–6 tháng kể từ khi lãi huy động giảm thực chất. Vì vậy, người vay không nên trông chờ lãi thả nổi giảm ngay trong vài kỳ tới.
Lãi suất tăng làm tiền trả hằng tháng thay đổi thế nào?
Ví dụ giả định dưới đây giúp hình dung: khoản vay 1,5 tỷ đồng, thời hạn 20 năm, trả đều gốc và lãi hằng tháng, giả định lãi suất giữ nguyên suốt kỳ vay.
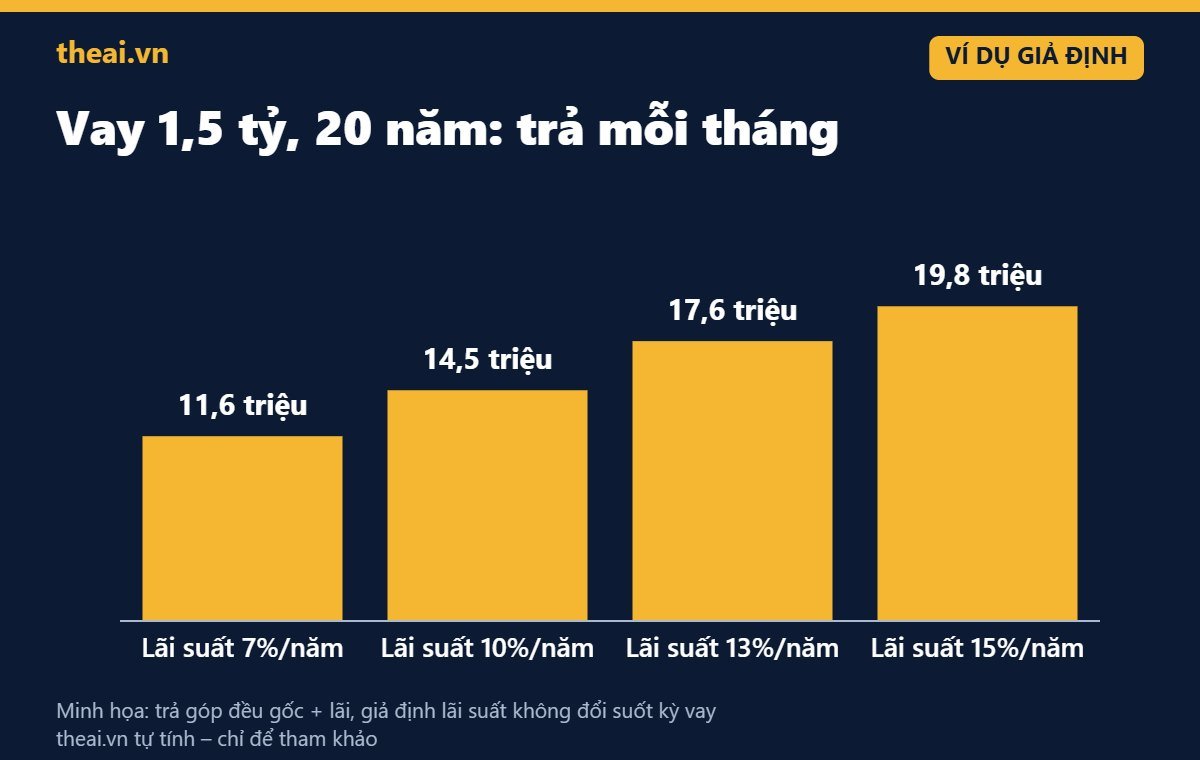
| Lãi suất/năm | Trả mỗi tháng (ước tính) | Chênh so với 7% |
|---|---|---|
| 7% | 11,6 triệu đồng | – |
| 10% | 14,5 triệu đồng | +2,9 triệu |
| 13% | 17,6 triệu đồng | +6,0 triệu |
| 15% | 19,8 triệu đồng | +8,2 triệu |
Nếu thu nhập hộ gia đình khoảng 35 triệu đồng/tháng, mức trả gần 20 triệu đồng đã chiếm hơn một nửa thu nhập. Đây là ngưỡng rất dễ mất cân đối khi có biến cố về việc làm hay sức khỏe.
Quyền của người vay theo quy định hiện hành
Thông tư 39/2016/TT-NHNN về hoạt động cho vay (đã được sửa đổi nhiều lần, gần nhất bởi Thông tư 29/2026/TT-NHNN) có một số điểm người vay nên nắm:
- Khi áp dụng lãi suất điều chỉnh, hợp đồng phải ghi rõ nguyên tắc, các yếu tố xác định lãi suất và thời điểm điều chỉnh. Nếu các yếu tố đó cho ra nhiều mức khác nhau, ngân hàng phải áp dụng mức thấp nhất (Điều 13).
- Ngân hàng phải cung cấp các thông tin này cho khách hàng trước khi ký (Điều 16).
- Việc trả nợ trước hạn và phí trả nợ trước hạn do hai bên thỏa thuận và phải ghi trong hợp đồng (Điều 14, Điều 18).
- Khách hàng có thể đề nghị cơ cấu lại thời hạn trả nợ (điều chỉnh kỳ hạn hoặc gia hạn nợ); ngân hàng xem xét dựa trên khả năng trả nợ. Đề nghị cần gửi trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn (Điều 19).
Việc nên làm trước kỳ chuyển sang thả nổi
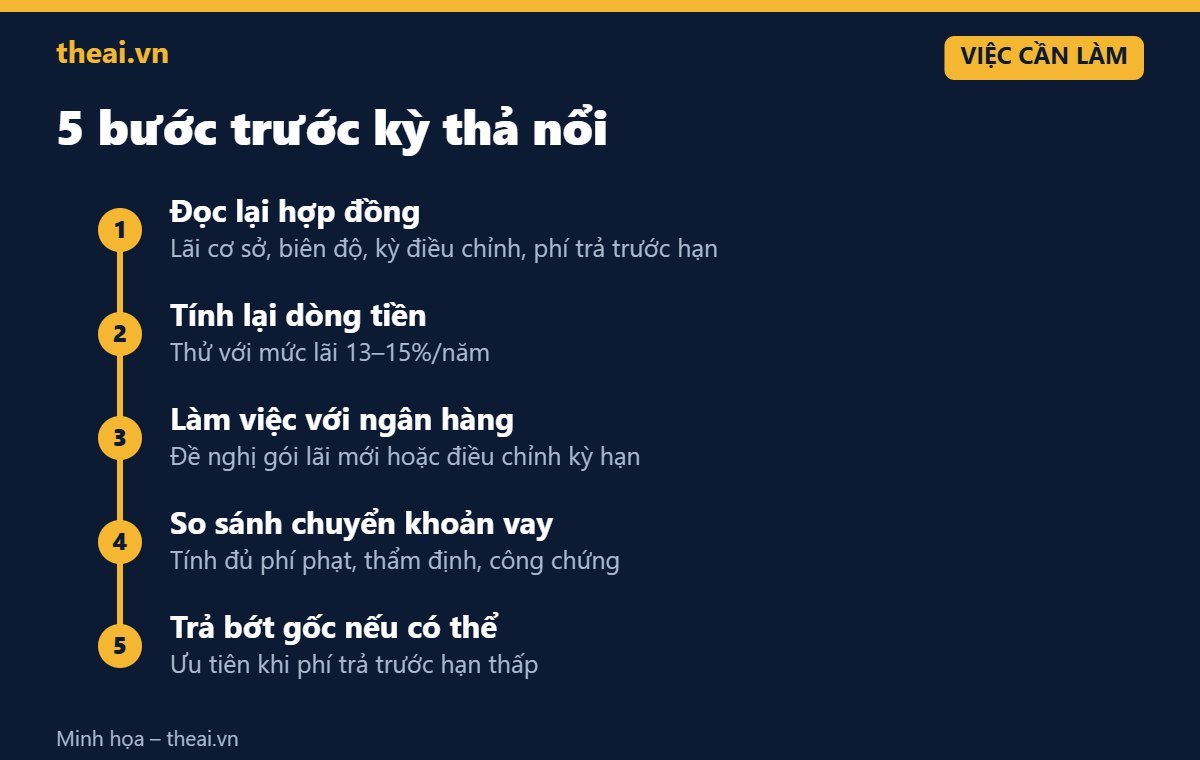
- Đọc lại hợp đồng tín dụng: tìm lãi suất tham chiếu, biên độ (ví dụ +3,5% hay +4,5%), chu kỳ điều chỉnh (3 hay 6 tháng) và biểu phí trả nợ trước hạn theo từng năm.
- Tính lại dòng tiền: thử với mức 13–15%/năm; nếu tiền trả nợ vượt khoảng 40–50% thu nhập, cần hành động sớm thay vì đợi đến kỳ điều chỉnh.
- Làm việc với ngân hàng đang vay: hỏi các gói lãi cố định mới cho khách hiện hữu, đề nghị kéo dài thời hạn vay để giảm số tiền trả mỗi kỳ, hoặc cơ cấu lại kỳ hạn nếu gặp khó khăn tạm thời.
- So sánh chuyển khoản vay sang ngân hàng khác: cộng đủ phí trả nợ trước hạn, phí thẩm định tài sản, công chứng, đăng ký thế chấp. Gói lãi thấp chỉ 6–12 tháng có thể không đủ bù chi phí.
- Trả bớt nợ gốc nếu có tiền nhàn rỗi: nên làm vào thời điểm phí trả trước hạn thấp hoặc bằng 0 (thường sau 3–5 năm, tùy hợp đồng).
- Cân nhắc bán tài sản là phương án cuối: thị trường đang chậm, bán gấp dễ bị ép giá; tính kỹ số tiền thực nhận sau khi trả nợ, thuế, phí.
Với người đang tính vay mới, nên chọn gói có thời gian cố định dài, đọc kỹ công thức thả nổi và tự “thử tải” khoản vay ở mức lãi 14–15%/năm. Bạn có thể tham khảo thêm cảnh báo về các chương trình “mua nhà 0 đồng” và diễn biến giá căn hộ quý III/2026 trước khi xuống tiền.
Nếu cần hỗ trợ rà soát phương án tài chính khi mua nhà hoặc tìm hiểu các dự án phù hợp khả năng chi trả, hãy liên hệ đội ngũ theai. Thông tin trong bài chỉ mang tính tham khảo, không phải tư vấn tài chính cá nhân.
Nguồn tham khảo
- Vietnamplus – NHNN chỉ đạo giảm mặt bằng lãi suất (Công văn 9736/NHNN-CSTT)
- Người Quan Sát – Lãi suất cho vay bình quân tháng 9/2026 (số liệu NHNN)
- Tiền Phong – Lãi suất cao, nhiều người tính bán nhà (02/11/2026)
- CafeF – Lãi suất thả nổi vay mua nhà chạm mốc 15%/năm (15/10/2026)
- CafeF – Lãi suất thả nổi, người vay mua nhà chật vật trả nợ (28/10/2026)
- Cổng TTĐT Chính phủ – Văn bản hợp nhất Thông tư 39/2016/TT-NHNN về hoạt động cho vay
Nguồn được kiểm tra ngày 02/11/2026.
Ảnh đại diện: Diego Delso / Wikimedia Commons (CC BY-SA 3.0, đã cắt khung và chỉnh màu nhẹ). Ảnh mang tính minh họa bối cảnh, không phải hình ảnh của dự án cụ thể nào trừ khi ghi rõ.