
Cập nhật: 31/10/2026. Thông tin chương trình được tổng hợp từ báo chí đăng ngày 29–30/10/2026.
Cuối tháng 10/2026, các chương trình quảng bá “mua nhà 0 đồng”, “mua nhà 3 không” xuất hiện trở lại tại một số dự án căn hộ ở TP.HCM. Lời mời nghe rất hấp dẫn: chỉ vài chục triệu đồng đã có thể ký hợp đồng, chưa phải trả gốc trong nhiều năm. Nhưng “0 đồng” chỉ là số tiền ở đợt đầu, không phải tổng số tiền bạn phải trả. Trong bài này, theai giúp bạn hiểu đúng cơ chế và tự tính khoản nợ thực sự trước khi xuống tiền.
“Mua nhà 0 đồng” thực chất là gì?
Đây là cách gọi cho các chương trình chia nhỏ hoặc dời nghĩa vụ thanh toán, kết hợp với khoản vay ngân hàng. Người mua chưa phải bỏ nhiều tiền ở giai đoạn đầu, nhưng vẫn phải trả đủ giá trị căn nhà theo lịch đã cam kết.
Theo thông tin báo chí ghi nhận ngày 29/10/2026, các chương trình hiện có một số dạng phổ biến:
- Đăng ký thấp, đợt đầu 0%: một chủ đầu tư tại TP.HCM nhận đăng ký nguyện vọng với 30 triệu đồng, đợt thanh toán đầu tiên bằng 0% theo bảng tiến độ. Khách được ân hạn nợ gốc 36 tháng và hỗ trợ lãi suất 2 năm, với cơ cấu vốn giới thiệu là khách 30%, ngân hàng 70%.
- Đặt cọc khoảng 50 triệu đồng để ký hợp đồng mua bán: một dự án khác dùng tên gọi “mua nhà 3 không”, có 6 ngân hàng đối tác tham gia.
- Mua trước, trả sau: trả khoảng 6–8 triệu đồng mỗi tháng hoặc 1% giá trị sản phẩm mỗi tháng.
Hình thức này không mới. Nó từng xuất hiện trong giai đoạn dịch Covid-19, khi thị trường cũng gặp khó về thanh khoản.
Vì sao chương trình này quay lại lúc này?
Thị trường đang trong giai đoạn điều chỉnh. Theo các báo cáo được công bố trong tháng 10/2026, giá nhiều phân khúc từ căn hộ, nhà thấp tầng đến đất nền giảm khoảng 5–20%. Tại Hà Nội, sức hấp thụ chung cư mới quý III/2026 chỉ khoảng 30%, trong khi cùng kỳ năm trước là 70–80%.
Khi người mua thận trọng vì lãi suất, chủ đầu tư cạnh tranh bằng phương thức thanh toán thay vì chỉ giảm giá. Người mua có thêm thời gian tích lũy và nhiều cơ hội đàm phán hơn. Nhưng ưu đãi càng dài thì nghĩa vụ dồn về sau càng lớn, nên cần đọc kỹ điều khoản.
6 khoản tiền bạn vẫn phải trả dù “0 đồng”
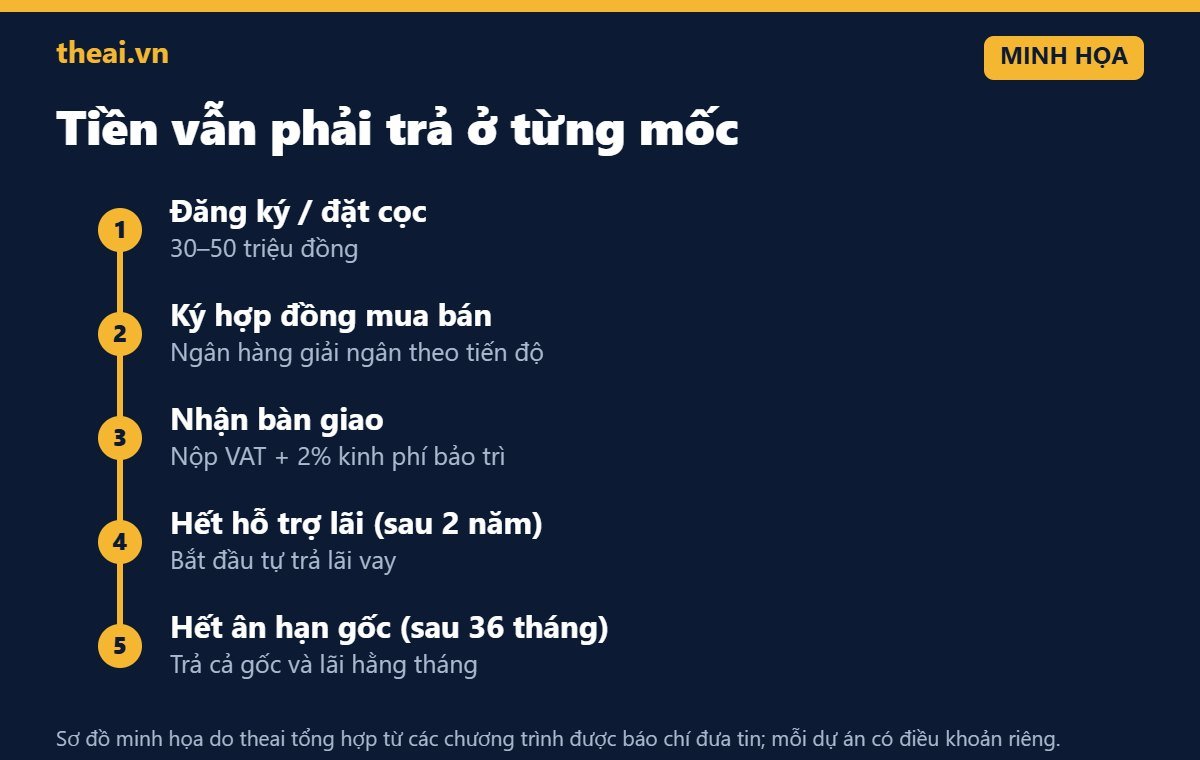
- Tiền đăng ký hoặc đặt cọc ban đầu: thường từ 30–50 triệu đồng theo các chương trình đang quảng bá.
- Phần vốn tự có theo tiến độ: ví dụ 30% giá trị căn hộ, chia vào các đợt ký hợp đồng, bàn giao, nhận sổ.
- Thuế giá trị gia tăng (VAT): phải thanh toán khi nhận bàn giao.
- Kinh phí bảo trì 2%: nộp khi nhận nhà, tính trên giá bán căn hộ.
- Lãi vay sau thời gian hỗ trợ: khi hết 2 năm hỗ trợ, lãi suất thả nổi theo ngân hàng.
- Nợ gốc sau thời gian ân hạn: khi hết 36 tháng ân hạn, khoản gốc phải trả trong thời gian vay còn lại, nên mỗi tháng phải trả nhiều hơn.
Ví dụ: khoản trả hằng tháng sau ưu đãi
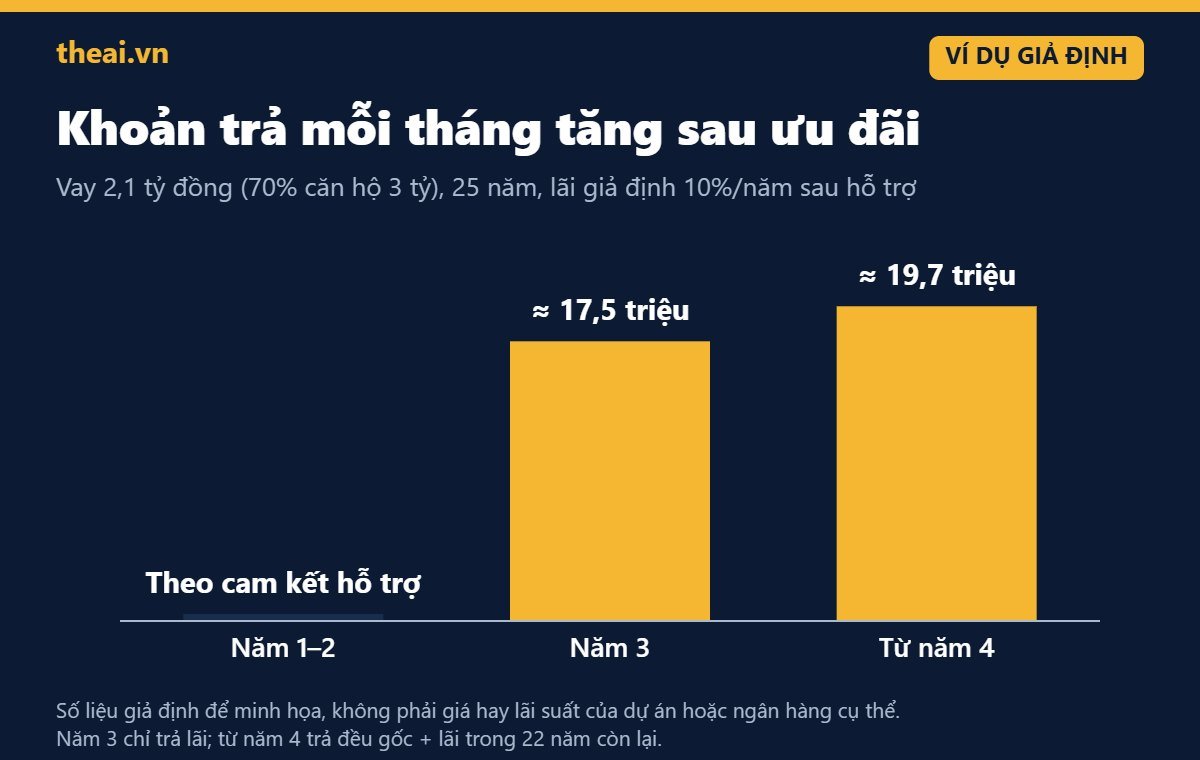
Số liệu giả định để minh họa, không phải giá của một dự án cụ thể. Giả sử căn hộ 3 tỷ đồng, vay ngân hàng 70% là 2,1 tỷ đồng, thời hạn 25 năm. Sau thời gian hỗ trợ, lãi suất giả định 10%/năm.
| Giai đoạn | Khoản phải trả mỗi tháng (ước tính) |
|---|---|
| Năm 1–2: được hỗ trợ lãi, ân hạn gốc | Theo cam kết hỗ trợ (có thể gần 0) |
| Năm 3: hết hỗ trợ lãi, vẫn ân hạn gốc | Khoảng 17,5 triệu đồng (chỉ trả lãi) |
| Từ năm 4: trả cả gốc và lãi trong 22 năm còn lại | Khoảng 19,7 triệu đồng |
Ngoài ra, kinh phí bảo trì 2% với căn hộ này khoảng 55 triệu đồng (tính trên giá trước VAT), cộng thêm VAT phải nộp khi nhận nhà. Nếu lãi suất thực tế cao hơn giả định, khoản trả hằng tháng còn tăng thêm.
Câu hỏi quan trọng không phải “bây giờ trả được bao nhiêu”, mà là “từ năm thứ 3, thứ 4, gia đình có trả được gần 20 triệu đồng mỗi tháng trong hơn 20 năm không”.
Ai phù hợp và ai nên cân nhắc kỹ?
Có thể phù hợp nếu bạn
- Có thu nhập ổn định, dự kiến tăng và đủ trả khoản sau ưu đãi.
- Mua để ở, không phụ thuộc vào việc bán lại.
- Có quỹ dự phòng ít nhất vài tháng trả nợ.
Nên cân nhắc kỹ nếu bạn
- Đang tính trả nợ bằng tiền bán lại căn hộ trước khi hết ân hạn.
- Thu nhập hiện tại chỉ vừa đủ chi tiêu, chưa có dự phòng.
- Chưa hỏi rõ lãi suất thả nổi được tính thế nào sau ưu đãi.
Nếu thu nhập chưa đủ cho căn hộ thương mại, bạn có thể tìm hiểu thêm điều kiện mua nhà ở xã hội tại địa phương, ví dụ cẩm nang tiếp cận nhà ở xã hội tại Khánh Hòa của theai.
Checklist trước khi ký
- Yêu cầu bảng tính dòng tiền theo từng tháng, kể cả sau khi hết ưu đãi.
- Hỏi rõ lãi suất sau ưu đãi: biên độ cộng thêm và lãi suất tham chiếu của ngân hàng nào.
- Đọc điều khoản phạt trả nợ trước hạn và điều kiện mất ưu đãi.
- Xác nhận ai chịu trách nhiệm hỗ trợ lãi: chủ đầu tư hay ngân hàng, và chuyện gì xảy ra nếu chủ đầu tư gặp khó.
- Kiểm tra pháp lý dự án và điều kiện được bán nhà hình thành trong tương lai.
- Tính tổng chi phí thực: giá bán, VAT, phí bảo trì, lãi vay trong toàn bộ thời hạn.
Góc nhìn của theai
“Mua nhà 0 đồng” không phải là bẫy, cũng không phải là quà. Đây là một công cụ tài chính, có lợi cho người đã tính toán kỹ và rủi ro với người chỉ nhìn số tiền đầu tiên. Khi thị trường điều chỉnh, người mua có lợi thế đàm phán, nên hãy so sánh ưu đãi thanh toán với chiết khấu trực tiếp trên giá trước khi quyết định.
Nếu bạn đang cân nhắc một chương trình thanh toán ưu đãi và cần người cùng rà soát lịch thanh toán, pháp lý dự án, hãy liên hệ đội ngũ theai để được tư vấn. Xem thêm các bài khác tại mục Tin tức.
Nguồn tham khảo
- Tiền Phong – “Mua nhà 0 đồng” tái xuất (29/10/2026)
- Vietstock – “Mua nhà 0 đồng” tái xuất (29/10/2026)
- Thương gia – Thực hư câu chuyện “mua nhà 0 đồng”
- Thương trường – Ưu đãi mua nhà càng lớn, người mua càng lo gánh nợ dài hạn? (30/10/2026)
- Znews – “Mua nhà 0 đồng” tái diễn (29/10/2026)
- 24h – Chuyên mục Bất động sản: sức mua chung cư mới ở Hà Nội quý III/2026
Ví dụ tính toán do theai thực hiện với số liệu giả định (gốc 2,1 tỷ đồng, lãi 10%/năm, trả đều gốc và lãi). Nguồn được kiểm tra ngày 31/10/2026.
Ảnh đại diện: Wikimedia Commons (Public domain). Ảnh mang tính minh họa bối cảnh, không phải hình ảnh của dự án cụ thể nào trừ khi ghi rõ.